
注册/登录
热门搜索
消息中心
无消息通知
全部已读
渠道不只是 IP 变现的最后一公里,还是决定 IP 辐射力与生命力的第一生产力。IP 竞争的终局,就在渠道。
图片来源: pexels
IP风靡世界靠什么?米老鼠、哈利波特、星球大战靠故事,但全世界最赚钱的IP,压根不讲故事。
它就是长红50多年的Hello Kitty,赚钱能力超过了《哈利·波特》《星球大战》和米老鼠,从几块钱的授权文具,到上万块的大牌联名,遍布世界的每一个角落。
IP故事越厚重,边界越清晰,目标群体也越受限,用户入口就越窄。《哈利·波特》的世界观足够厚重,但要先接受霍格沃茨、魔法体系、学院分类这一整套设定,才能进入它的情感通道。
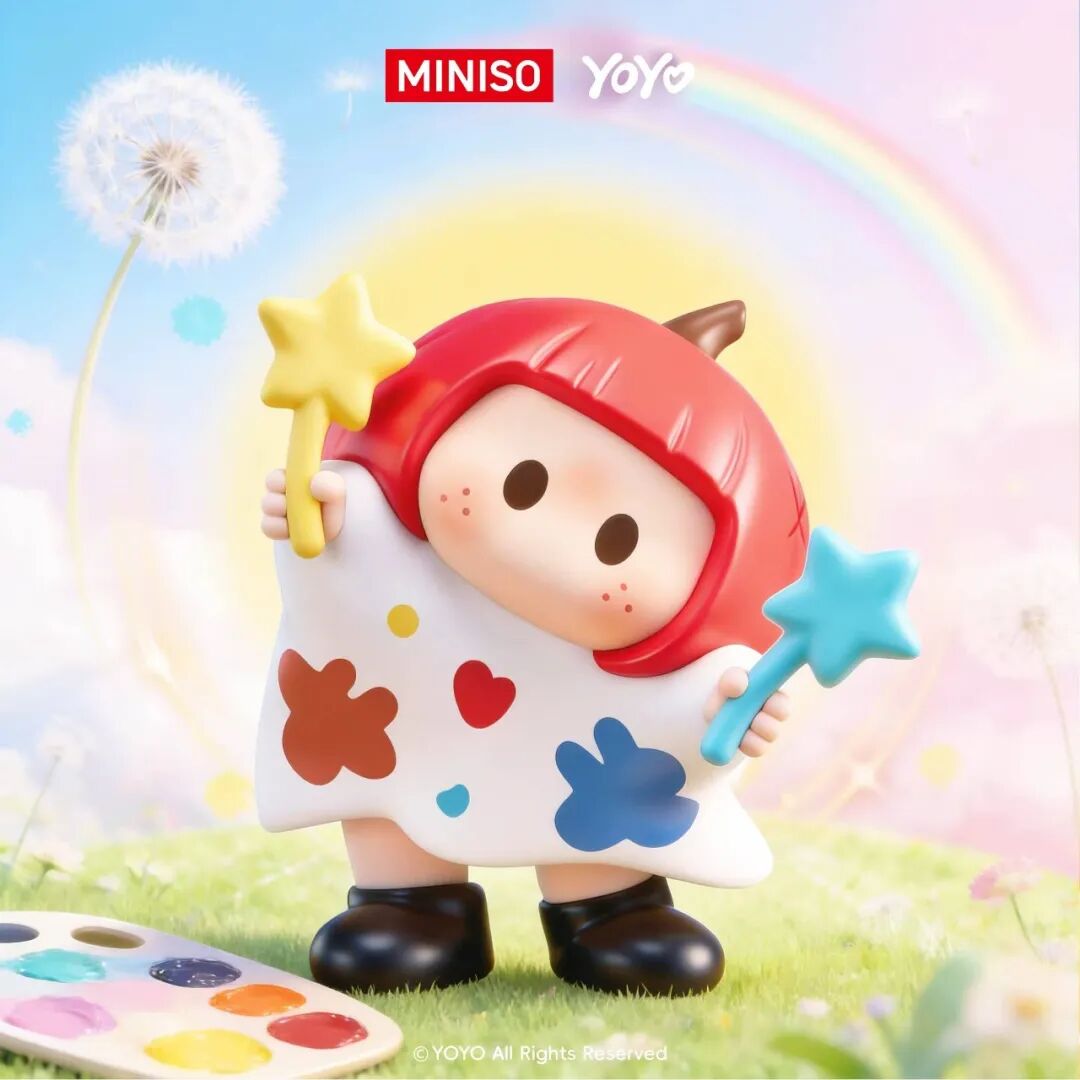
Hello kitty 、泡泡玛特旗下Labubu、名创优品旗下 YOYO 没有故事支撑,均属形象IP,“单薄”恰恰成就了它的“长青”,无门槛的易懂、开放和包容,让它们跨代际、跨文化、跨周期。YOYO最显眼的符号是呆萌的南瓜头和两颗豆豆眼,举手投足能接住大众情绪,就像镜子映照内心。
不靠故事靠什么?答案是自建渠道——一个新IP没有名气,只有通过自建渠道和开发产品来增加曝光量,放大影响力,才有机会成为顶流,进而对外授权IP。
三丽鸥1957年做零售杂货店起家,早期,因为没有知名度,靠自己在地铁、商场陆续开设的数百家门店,Hello Kitty最早是被印在书包、文具盒与零钱包上,才走红日本进而风靡全球。
谁能成为长红的顶流IP?核心在于谁手握更强大的渠道,在中国,Labubu、YOYO在抢夺这一生态位。
业绩大跌的泡泡玛特,已经品尝到了渠道(尤其是门店)短板的痛苦。泡泡玛特Q3整体收益同比大降45%~50%。导致大跌的元凶,除了头部IP Labubu热度暴跌外,就是渠道拖后腿——渠道相对完善的中国区线下收益下降了5%~10%,而海外市场只有不到100个店,业绩下降了五成到七成。
全球化渠道正是名创优品的长板,遍布全球115个国家和地区,8665家全球门店,约为泡泡玛特线下总触点的2.4倍。强大的渠道支撑下,YOYO飙出了更高的加速度。
从0做到10亿,LABUBU所在的THE MONSTERS家族用了5年,YOYO一路狂奔仅用了9个月——2025年上市,今年前三季度GMV突破10亿元,刷新全球IP成长纪录。过去一年,YOYO在国内主流电商平台的销量甚至超过了三丽鸥、迪士尼的联名系列。
渠道不只是IP变现的最后一公里,还是决定IP辐射力与生命力的第一生产力。IP竞争的终局,就在渠道。
心理学上有个著名的曝光效应:重复曝光制造“熟悉感”,熟悉感会被大脑误读为“好感”,进而形成长期的情感链接。
门店,就是IP的曝光场。形象决定一个IP有没有路人缘,门店决定它有没有国民度,把一次心动变成一笔交易,把一笔交易变成一种习惯,把一种习惯变成跨代际、跨文化的消费现象和情绪共鸣。
通过不限品类的授权联名,从文具、玩具、服配,到美妆、家居、食品,Hello Kitty每年以约5万种商品的形态,进入130多个国家和地区,2020年新上任的三丽鸥CEO提出了“三丽鸥时间”,即无时不刻对大众的陪伴,可以在文具店看见它,在礼品店看见它,在机场免税店看见它,在别人的背包上看见它,甚至在对话框的表情包看见它。Hello Kitty借此反复触达消费者,最终成为真正的“大众消费品”。
Labubu走了同样的成名之路,通过门店把圈层热度放大成全球顶流。2015年,Labubu在龙家升创作的绘本里首次亮相。绘本销量惨淡,库存积压长达2年,还被出版商嫌弃“形象太过阴郁诡异”。直到2019年,泡泡玛特开始将Labubu商品化,铺设到线上和线下渠道,这一IP逐渐开始起色。
截至2026年6月底,泡泡玛特在全球运营676家门店和2827家机器人商店。这些触点,都是Labubu变成顶流IP的关键推力。
Labubu是从绘本到产品,Hello Kitty和YOYO更像,都是一步到位,直接以IP商品和用户见面。YOYO的起速又远超前两者:Labubu所在的THE MONSTERS家族从0到10亿,用时5年;名创优品在2025年6月推出YOYO首系列,今年前三季度卖了10亿,仅用了9个月。
时速之差,在于渠道推力差异。截至2026年9月30日,名创优品全球门店数量超过8665家,是泡泡玛特的13倍;若把门店和机器人商店都作为线下触点,名创优品的门店数量约为泡泡玛特两类相加的2.4倍(676家门店和2827家机器人商店)。
在IP生意里,渠道往往被低估成“卖货的最后一环”,这是最大的误判。过往半个多世纪以来,IP登顶的原因首当其冲,是规模化的渠道。
三丽鸥、泡泡玛特、名创优品共同验证了渠道的超能力:门店先触达用户,用户用购买和反馈提出需求,需求倒推产品和IP,再带来新产品、新用户。闭环一旦转起来,渠道不再只是卖货的出口,还是IP触达、连接、沉淀用户的第一入口。
门店,是成就IP的第一生产力。
今年6月底,三丽鸥角色人气大赏结果公布,布丁狗等三个狗系IP包揽全球人气TOP3,而陪伴几代人的Hello Kitty回落至第五。
猫系回落,狗系当道。不少Hello Kitty粉很失落,但IP轮番坐庄,恰恰是三丽鸥的主动布局。单押一张王牌很危险,具备持续的系统造星才是成败关键。
门店是IP的第一生产力,要门店形成足够强大的渠道规模,就有机会批量孵化出爆款IP。如今,三丽鸥手中不只有Hello Kitty,其IP库的角色超过450个。
这个飞轮已经跑了半个世纪——先甄选出具备引爆潜力的形象IP,而后通过门店曝光触达用户,再通过用户口碑裂变,持续扩大辐射力、延长生命力,成就长红的顶流IP。飞轮持续循环,顶流IP就能接力出现。
泡泡玛特的路径也类似,Labubu之外,其他IP也在接力引爆,如今,其10亿俱乐部成员从2024年的四个扩容到2025年的七个。
名创优品则用YOYO的成功,验证了三件事:先通过联名180多个国际IP, 积累丰富的IP运营经验;再依托超8600多个门店筑起的全球渠道快速成名;然后将渠道价值复用到IP开发,持续升级IP产品,驱动营收增长。
从造出一个到复制一批,名创优品创始人叶国富的决心也很大。未来十年,带100个中国IP走向世界。
YOYO爆火之后,今年8月,名创优品推出原创IP“CHOUCHOU”,首发即现象级售罄。
CHOUCHOU的上线和Labubu异曲同工,Lisa带动Labubu破圈,李宇春带火CHOUCHOU,既带话题又带货。李宇春还亲自担任了CHOUCHOU的首席创意官。
YOYO被设计成“未完成品”,手成虚握状态,吸引年轻人疯狂整活儿,YOYO能“举万物”:举葡萄、举榴莲、举花举草举工卡……海量的UGC随之而来,YOYO成了“国民小女孩”。CHOUCHOU也预留了创作入口:一头茸茸毛发可以编麻花辫、别发夹、cos苗银女孩……它们呈现出一个共性,给用户留白。
名创优品CMO刘晓彬说,好IP是半成品。名创优品在IP筛选上似乎有一条法则,给形象IP留下二创空间,一半由设计师创作,另一半由消费者创作,依托全球渠道和用户“反向定制”,一个IP快速爆发,生生不息。
“渠道效应”可拆解为一个公式:IP增长=渠道触达×产品承载×IP供给×用户复购。
渠道是杠杆,触达越广、连接越密,其他变量的效力就放得越大。名创优品手握两张具有压倒性优势的王牌,高度全球化的渠道和多品类产品体系,接下来就是火力全开,造就更多自有IP。
名创优品的增长路径一直很清晰,多IP、多品类、全球化。多IP包含全球国际IP和自有IP双轮驱动,丰富的IP满足消费者丰富的情感需求。多品类为IP提供丰富的产品载体,覆盖潮玩、玩具、文具礼品、美妆、家居、电子数码、旅行用品等品类;全球化渠道则把IP产品带入不同国家和地区,扩大触达、创造需求。
2020年,《中国企业家》年会上,叶国富首个提出兴趣消费是全球消费趋势。这时候,名创优品全球门店已达4500家,海外门店占比超40%。这一年,泡泡玛特在韩国首尔开出第一家海外门店。
随后,名创优品开始大举品牌升级,推行大店策略。2023年,在美国纽约时代广场、英国伦敦牛津街、法国巴黎香街开设旗舰店,成为入驻这些世界地标的首个中国品牌。这一年,泡泡玛特城市乐园 POP LAND在北京开业。随着labubu的热度攀升,泡泡玛特在业绩高峰期不计成本,高租金拿下很多大店,为未来埋下了巨大的包袱。
过去两年,名创优品又推动渠道升级。2024年10月,名创优品推出全球首创的MINISO LAND,选址城市地标,面积大至1000至2000平方米,IP商品占比高达八成,拉开全球渠道升级的大幕。
MINISO LAND 全球壹号店位于上海南京东路,单店两年营收业绩超3亿,客单价约为普通门店的 3 倍,业绩是普通门店的30倍。如今,乐园系店态矩阵持续扩容,包括首店位于“全球店王”南京德基的MINISO SPACE,遍布全国一线、新一线和省会城市的MINISO FRIENDS,一半潮玩一半生活的SUPER MINISO。
MINISO LAND和MINISO FRIENDS锚定核心IP人群;SUPER MINISO面向更广泛大众,把IP带到更大客群面前。MINISO LAND走了一条类似迪士尼的路子,但又突破了IP乐园的空间和位置限制,以独家、首发、限量甚至定制IP商品为主,随时可逛可玩,打破了传统乐园的消费壁垒。
在自有IP上,泡泡玛特是先行者,但在渠道建设上,泡泡玛特相对滞后。
渠道形态代际差明显,MINISO LAND是插在IP消费版图上的城市新地标,强IP属性,强体验,场景丰富,模式新鲜,既有IP生活方式,又潮玩体验。
泡泡玛特多数门店业态相对单一。即便是被寄予厚望的POP LAND,游玩与沉浸设施不足,超80%的产品业绩由毛绒盲盒等贡献。
截至今年9月,MINISO LAND乐园系门店在全国已经有150个。名创优品“开大店、开好店”战略落地效果兑现。以MINISO LAND乐园系门店作为核心增量载体,驱动高个位数同店增长,业绩增速持续加快。
意识到短板的泡泡玛特,正在学艺“名创优品”。谈到如何止跌回升,泡泡玛特创始人王宁的答案是“回到线下,打造一个视觉、听觉、嗅觉充满立体包裹感的场景。”据《中国企业家》透露,过去一年,王宁将大部分精力放在海外门店选址、巡店上。
王宁还在仰望的未来布局,已成为名创优品手里的存量优势。
南有名创优品,北有泡泡玛特。
渠道布局和品类丰富度上,名创优品都呈压倒性优势,品类覆盖生活百货、美妆玩具等十余个大品类,每月上新SKU多达数千种,都是YOYO们的载体,让IP价值最大化释放。泡泡玛特品类则主要覆盖盲盒、手办衍生品等,IP价值释放场景较为狭隘。
名创优品还大大降低IP的消费门槛。Hello Kitty风靡全球,受益于价格带足够宽:向下,联名文具低至几元钱;向上,联名奢侈品牌单品可达上万元。
叶国富奉行“快乐平权”,认定“做IP要有温度,名创优品践行的是快乐平权和IP平权”。
YOYO的iconbox定价29元,同期Mini Labubu定价79元,高定价导致后者市场表现高开低走。79元需要考虑,29元立刻拿下,更高触达、更高转化、更高复购。
名创优品的牌面已经非常清楚——全球渠道是最确定的放大器,多品类和分层店态丰富了IP红利兑现场景。这些能力和资源持续复用,快速托举出YOYO、CHOUCHOU和更多自有IP。
后劲爆发兑现在业绩上。11月17日,名创优品公布了Q3财报,显示其中国内地2026年第三季度总GMV同比增长19.3%,增速较2026年上半年进一步加快,中国区增长30%。
泡泡玛特在自有IP上先行几步,但渠道和品类是短板,拖垮泡泡玛特Q3全球业绩下跌,中国市场下降25%~30%,亚太市场下降65%~70%,美洲市场下降70%~75%,欧洲及其他地区下降50%~55%。
IP也并非高枕无忧,头部IP过了峰值开始向下。今年上半年,泡泡玛特的元老IP Molly 收入同比暴跌33.6%;Labubu出现首次负增长,拖累THE MONSTERS家族收入同比下滑7.5%。
一边是增长提速,一边是高基数下的显著回落,呈现出两家公司不同的经营节奏。同比下滑可以部分归因于高基数;如果环比也持续走弱,就是当下的新品承接、产品吸引力和运营效率都还没有跟上。
2019 年黑蚁资本年会上,王宁说,“全世界我们认为可以称得上艺术家级别的潮流玩具的作者,其实非常少。我们也很幸运,在最早期的时候,把头部的一二十个艺术家都签到了我们的旗下。”这种“押宝”放在现在来看,太过绝对。2026年,中国最火的三大潮流新IP, YOYO、小玉、星星人,泡泡玛特占一席,名创优品开始反超,占两席。
王宁在公开场合多次强调,泡泡玛特是一家很克制的公司,是一家经常说NO的公司,不盲目扩品类、不盲目开店,但实际上短短的两年内,全球大举开店和扩品类,在品类上扩大了家居类的水杯、手机壳、手机链、香薰、香水、包包、彩妆等。
据其供应商透露,为了保持超高毛利,很多好的工艺都被取消甚至为了节约成本连产品多一个颜色都不接受。饰品价格高水花小,家电也未引爆,导致泡泡玛特业绩受制于头部IP周期表现,高震荡低稳定。
名创优品依托“跨品类运营”,覆盖潮玩、玩具、文具礼品、美妆、家居、电子数码、旅行用品等众多生活方式类别。每个品类都是IP的载体,其业绩的确定性比较强,不会大起大落。
多重压力悬顶下,泡泡玛特如今被迫同时求解三道难题:一是IP休整换代,二是弥补渠道短板,三是品类扩容。分身乏术之下,王宁主动降温,“今年大概率完不成年初定的增长20%的目标”。
总之,两家公司都需要补课,泡泡玛特需要大搞渠道建设和品类扩容,努力延续IP热度。名创优品要在碾压性渠道和品类优势上原地起飞,进化成“全球领先的IP运营平台”。
两家公司的基因底色是相同的,都是做小杂货店起家。
王宁创业传记《如此独特》中透露,泡泡玛特尝试做电商、做网站,均以失败告终。创业早期几年,甚至靠刷信用卡支付租金和工资,但在2015年有一款Sony Angel的玩偶盲盒改变了这家公司的命运,才开始正式做潮流玩具。
名创优品做第一家杂货店就成功了。出海后战略升级做IP联名,再升级做自有IP。走向同样一条打造自有IP的路,只是路径呈现出“起步有早晚,本质无不同”的特征。泡泡玛特在2016年率先破局做自有IP,名创优品2025年大举入局。
两家公司基因相同,成长路径相同,只是入局时间不同而已。YOYO在2025年诞生9个月后营收破10亿,说明名创优品已具备孵化自有IP的能力。
基因决定起点,却无法预判终点。开大店、拓品类是名创优品的经营基因,叶国富把这套打法发挥到极致,高筑墙、广积粮。
王宁是含蓄的克制的,强调“慢就是快、少就是多”,行动上却始终在往大扩张,嘴上说“NO”,行动频频“YES”。而知行是否同步,决定了公司战略执行的成效大相径庭。这种表达与行动之间的反差,正是两种经营基因最鲜明的区别。
IP生意长盛不衰,两家公司的长期较量才刚至中局。名创优品的核心壁垒在于其“多IP、多品类”战略。这种战略不仅扩大了IP的触达面和更多客群,也极大增强了企业生命周期的持续性。从这个维度来看,名创优品可能比泡泡玛更具备持久性。
本文转载自财经故事荟,已获授权,版权归财经故事荟所有,未经许可不得翻译或转载。
由第一财经、第一财经商业数据中心(CBNData)联合发布的《开物·2025中国消费品牌智能创新白皮书》,现已现货发售!在喧嚣的技术浪潮之中,什么是真正可落地的智能创新?AI应该从哪里切入企业核心能力?品牌如何在不确定的环境中,构建可持续的长期竞争力?这份超13万字的深度洞察,覆盖了万级智能消费相关人群样本,携手数十位行业专家,对3000+消费品牌企业进行了系统拆解,帮助中国消费品牌在智能时代明确坐标、重构能力,实现从“开物”到“成务”的价值跃迁!

好文章,点个赞
版权提示
转载第一财经商业数据中心原创稿件,请于文首标明来源、作者,并保持文章完整性。非第一财经商业数据中心原创稿件,未经许可,任何人不得复制、转载、或以其他方式使用。如需转载或以其他方式使用稿件内容,请联系CBNData客服DD-4(微信ID:CBNDataDD4)