
注册/登录
热门搜索
消息中心
无消息通知
全部已读
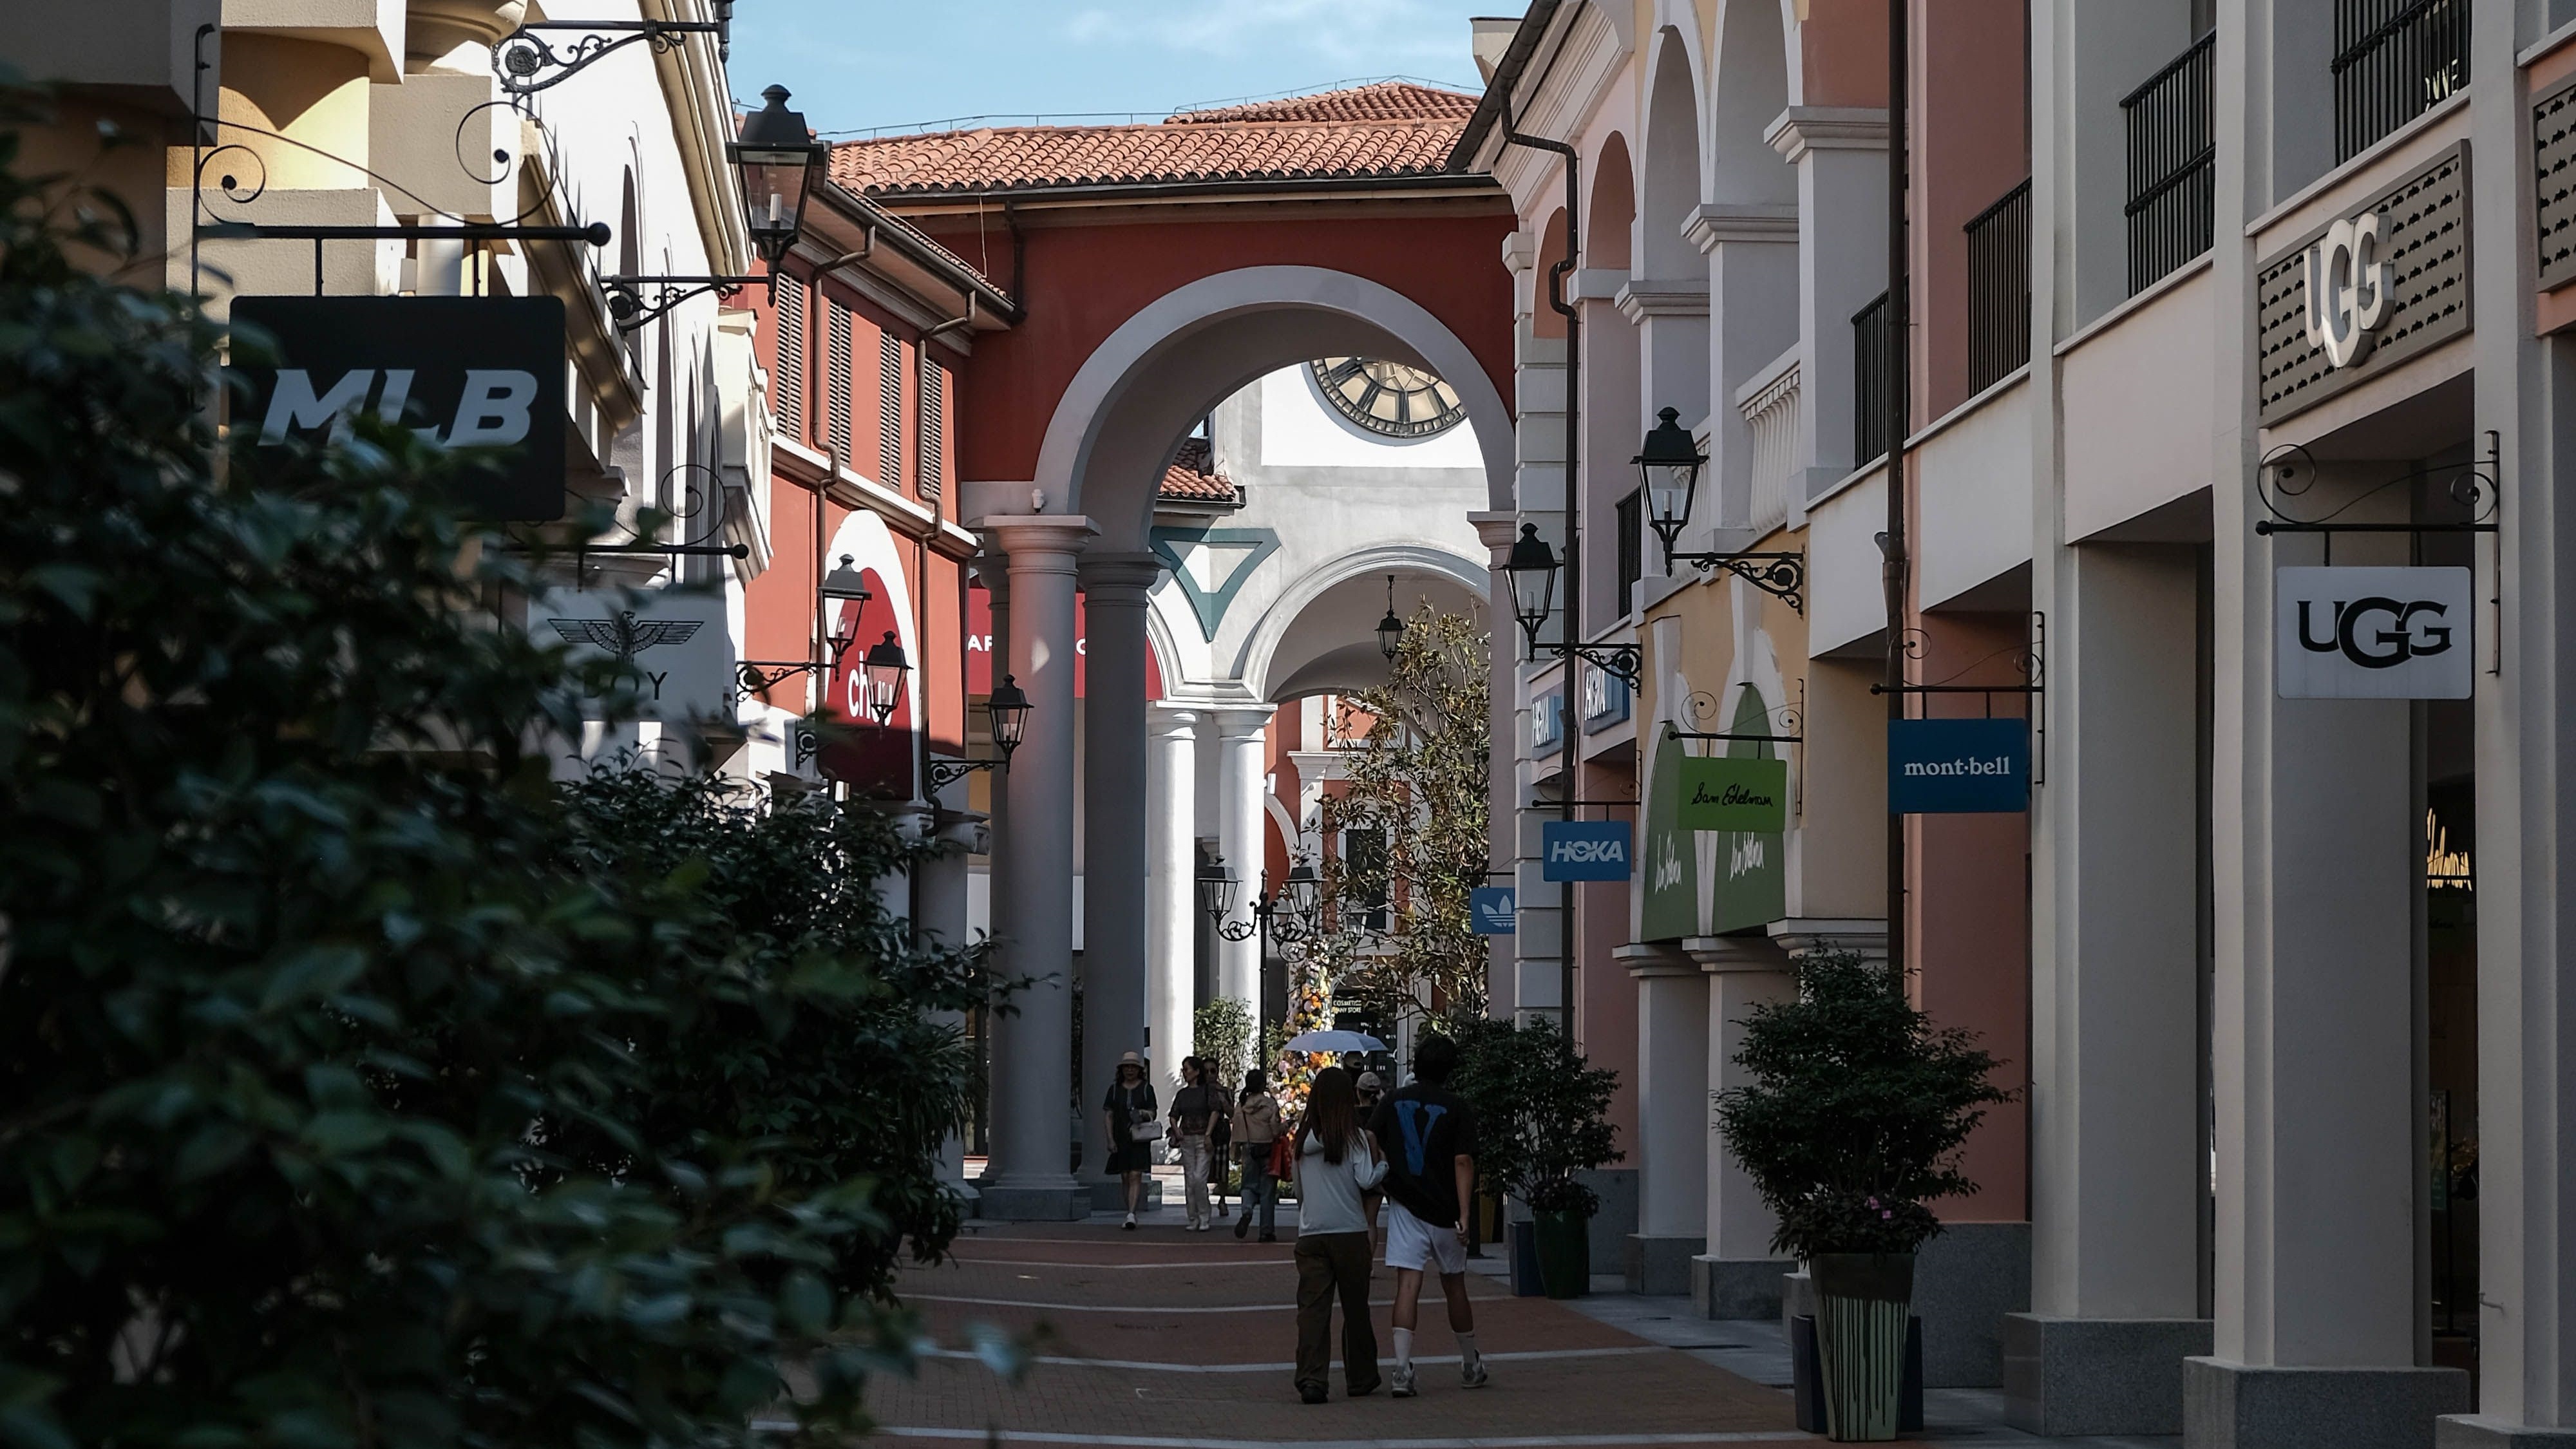
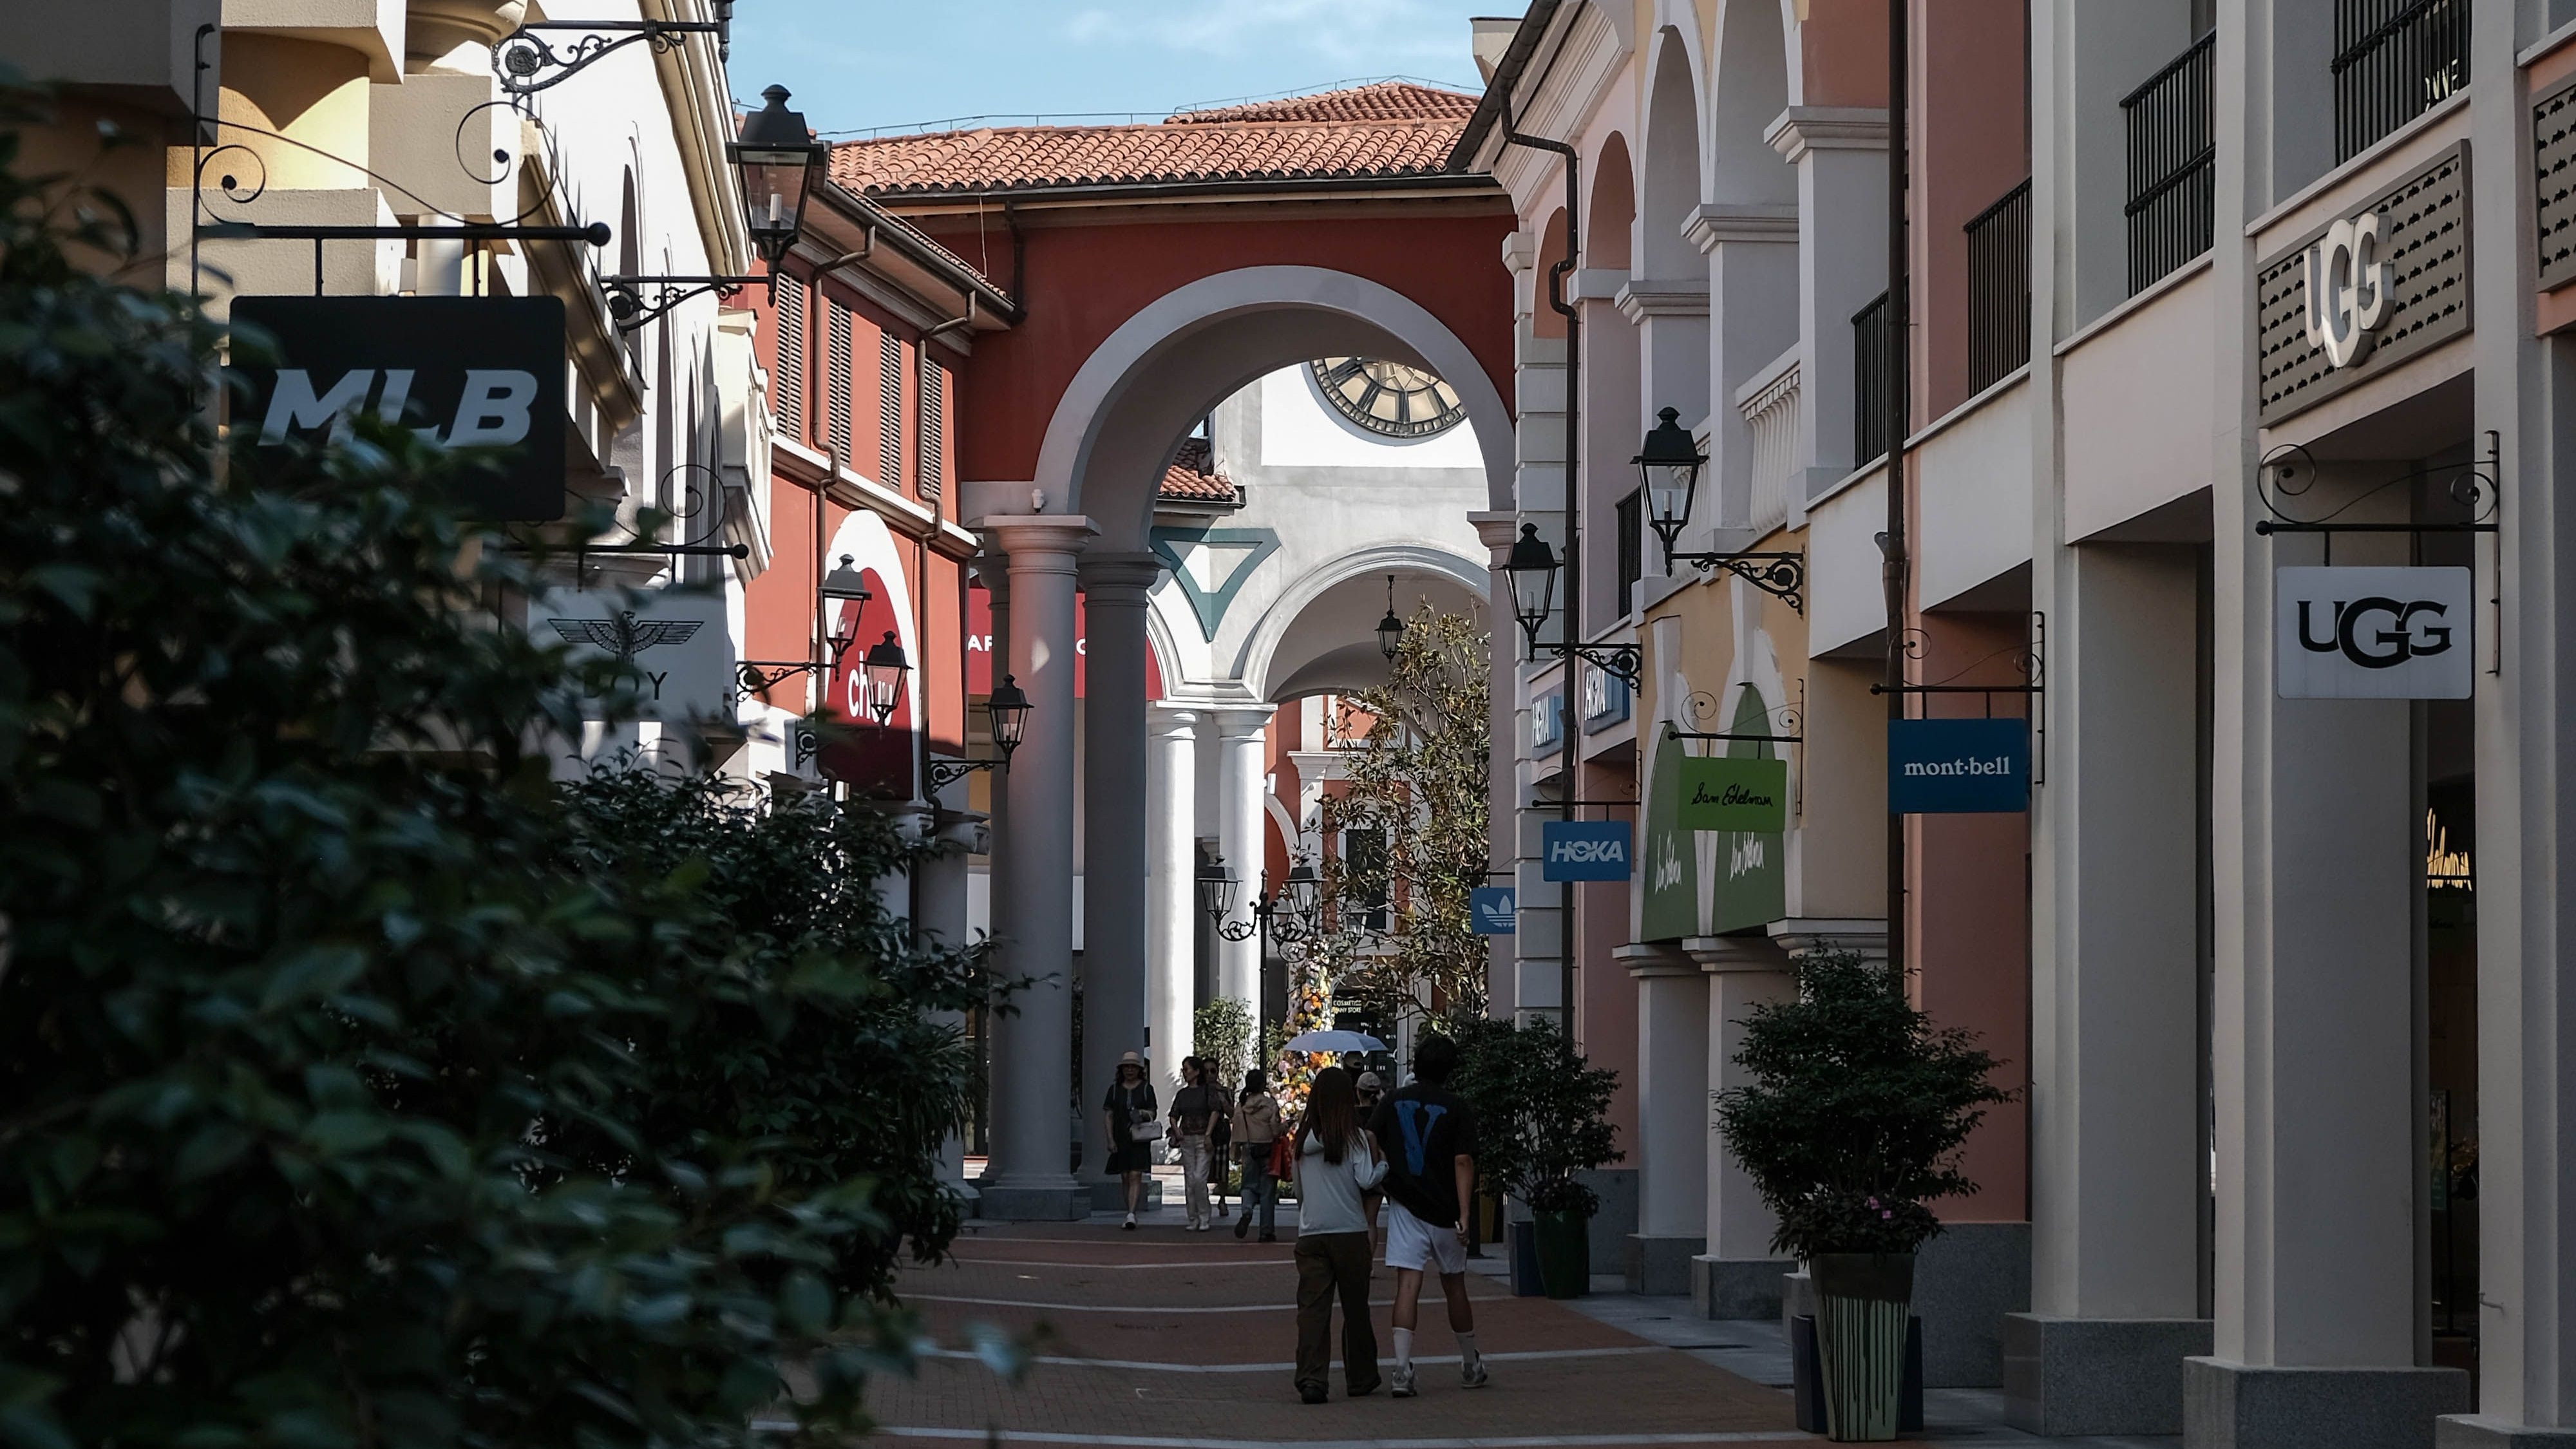
超级奥莱向度假目的地转型,运动品牌成为核心主力。
图片来源: pexels
在堆砌的鞋盒、紧邻的货架之间淘一件过季的便宜货,如果还怀着这种预期去逛奥莱,那你可能要失望了。
度假村一般的环境,高端大气的外立面,位于显眼处的新款尖货,成为越来越多「超级奥莱」的标配。而在这些超级奥莱中,运动品牌扮演着至关重要的角色。
根据赢商大数据,截至2025年底,运动品牌在奥莱零售业态中的占比仅次于女装,且营收贡献占比普遍大于面积占比,例如在济南首创奥莱,面积占比17.4%的运动业态贡献出33.5%的营收,显著高于奢侈品和女装。
尤其是近年炙手可热的户外品牌,他们占据着大片核心位置,开出了比正价店更豪华的独栋门店。这些变化反映出市场环境和品牌渠道策略,更重要的是为我们提供了一种独特的视角:
以往品牌通常以城市旗舰店、概念店论英雄、秀肌肉,但如今,毛细血管也不容轻视,品牌精细化运营的能力正在奥莱崭露头角。
对于奥莱渠道的加码,与其说是运动品牌的主动寻变,不如说是顺势而为。
随着奥莱行业的升级,与文旅、宠物、音乐节及各类IP融合在一起的超级奥莱、奥莱+项目与日俱增,最终目的都是为了甩掉「纯购物」的功能,朝着一站式的「度假目的地」进化。
高端地产运营商也在试水奥莱项目。
近期,华润和德基旗下都开业了首个奥莱项目——东莞万象滨海购物村和德基艺术奥莱,前者因为白色三角屋、落日看台等元素被称为「南方阿那亚」,后者则用云朵城堡、艺术装置的点缀引起讨论度。
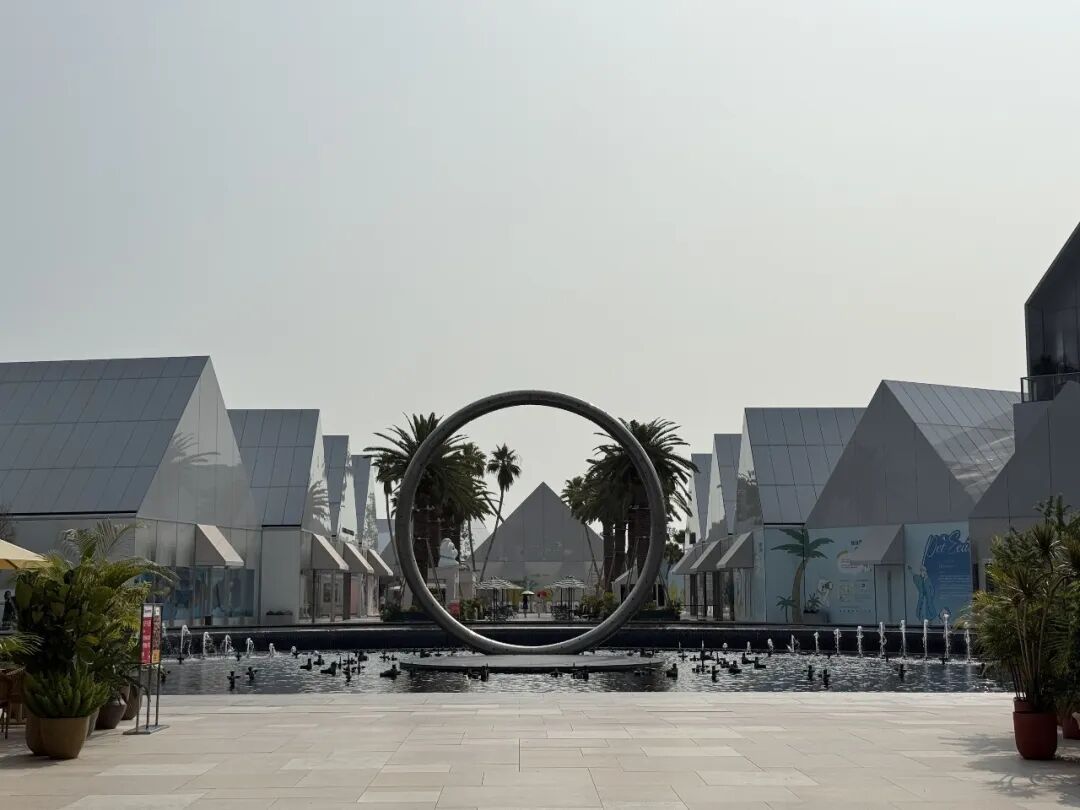
种种尝试,都在重塑消费者对于奥莱的期待。框架搭建好后,要用什么内容填充其中?这就到运动品牌出场的时候了。
在奢侈品遇冷的大环境下,奥莱对于运动品牌的依赖只增不减。
作为国际巨头的耐克和阿迪达斯依然是奥莱的强势贡献点。广州万国和上海青浦百联的耐克在升级后,开业单日销售额都超千万,长沙杉杉奥莱的阿迪达斯,开业单日销售额同样超千万。
而高端户外品牌和lululemon、昂跑等中产品牌则成了消费者衡量奥莱硬核程度的标准之一。以始祖鸟、萨洛蒙、迪桑特和lululemon为代表的「中产四宝」,是多位招商从业者口中「排队都排不上号、贴钱都招不进来的品牌」。
换个角度看,在低迷的消费环境中,运动品牌也需要奥莱渠道的补充。
过去几年,购物中心、百货超市等线下实体生意难做已是共识,与其相比,奥莱是难得的增量市场。
根据中国百货商业协会发布的《中国奥特莱斯行业发展报告》,2023年奥莱9.5%的增速为所有渠道之最。
也是在这一年,李宁提出「超级奥莱」的项目构想,目标是建设月均流水达800万、全年流水破亿的门店。斯凯奇提出了奥莱渠道的「三年计划」,计划到2026年开设600家奥莱店铺,经营收入占公司消费市场的15-20%。安踏也萌生了超级安踏的想法,但在近期踩了刹车。
直到今年,奥莱3.8%的零售增长仍超过专业店、百货店和品牌专卖店等渠道,但随着增速放缓,品牌的竞争也在升温,除了抢项目、抢位置之外,内卷和精细化运营更加明显。
我们在走访多个奥莱后,至少发现了三个趋势:
一是在装修、铺货和定价等方面,奥莱与正价店之间的界限愈发模糊。例如广州万国的凯乐石门店,几乎是一比一还原正价店。
二是在渠道升级的大潮下,店型细化、体验化场景和超大店同样在奥莱出现。迪桑特首家高尔夫奥莱店的开业,凯乐石咖啡角、安踏奥莱羽毛球场的设置,以及各种品牌的超级店都是代表。
三是在零售职能之外,营销活动和集团资源倾斜奥莱。耐克少儿趣味挑战赛、李宁CBA球星见面会、斯凯奇欢乐跑等活动,以及今年阿迪达斯「接梗」在全国多家奥莱店落地的「进城办事」主题美陈或快闪店,都增加了奥莱的内容丰富度。
运动品牌的奥莱门店中「没有奥莱」,不再是戏谑之言。
尽管大方向一致,但不同品牌的渠道策略各有侧重,导致奥莱渠道升级的形式也不一样。
对于大多数运动品牌而言,卖货和清库存依然是奥莱的基本功能,只是包装程度和方式不同而已。
包括彪马、亚瑟士、安德玛等在内的许多国际品牌,在这场转型中采取保守的方式。在门店设计上,产品也是靠密密麻麻的货架和鞋盒来展示,较少有明确的分区和场景化设置。
相比之下,耐克、阿迪达斯和斯凯奇的升级更为显著,耐克的「优选体验店」和阿迪达斯的官方旗舰店不断翻新。国产品牌则全部入局,从内而外重塑这一场所。
这些品牌尤其热衷于开超大店,还会将常规渠道中的产品支线和创新店型移植到奥莱项目,比如安踏儿童灵龙店、比音勒芬高尔夫店等,甚至不乏为奥莱渠道设计专门店型的案例,李宁超级奥莱和斯凯奇舒适乐园店等都是代表。
如果说上述渠道升级是基于品牌长期日常化运营的需求,那另一种思路,就是在卖货的同时,承载着品牌的阶段性战略目标。
在去年安踏收购狼爪后,狼爪在奥莱的落地速度明显加速。根据赢商网的统计,截至今年5月,狼爪的门店数达到120家,其中奥莱店超过70家,占比超过60%。
这大概率属于品牌重启之前的「大清洗」,有利于未来讲出新的故事。
反过来,事业部被撤的Sneaker Verse放在超级安踏、安踏奥莱清货,这则是为渠道升级的大胆尝试做善后工作。
当国产品牌越来越频繁地出现渠道创新、多品牌运营和收购外资品牌等尝试,这种兼具卖货和承前启后作用的门店可能还会越来越多。
尽管同在「安踏宇宙」中,始祖鸟、萨洛蒙、迪桑特等热门户外品牌,连同伯希和、凯乐石等国货品牌,又是另一套打法。奥莱对于他们而言,更像是一个渠道的补充,而非追求销售数据的地方。
这些品牌对于奥莱项目更加挑剔,也更在意对于价格体系的保护。
换句话说,他们奥莱门店少,装修上接近于正价店,店内商品往往折扣不多,9折起或者不打折是常态。由于品牌自带流量,这种「很不奥莱」的做法,依然能引发消费者排队「扫货」。
最后,将奥莱看得最重的要数小众品牌,或许是为了弥补在核心商圈难以与大品牌抗衡的遗憾,重点奥莱的门店甚至有形象店的功能。
举个例子,法国户外休闲品牌乐飞叶在城市商圈中经常布局于专柜,在东莞万象滨海购物村的乐飞叶是独栋设计,装修比许多城市门店还高级。
而高尔夫品牌HONMA常驻专营店和球场店,上海青浦百联奥莱的HONMA带有迷你果岭可以试推,济南百联奥莱的门店还配备高尔夫模拟器。
归根到底,无论是哪种类型的转型,品牌都希望用优质的奥莱项目接住更高的销售期待,为消费者提供更好的体验感。
但随之而来的,还有牵一发而动全身的能力升级。
虽然奥莱渠道并非品牌主要的销售来源,但要让以往粗放运营的门店摆脱「掉价」的标签,仍非易事。
在商业世界中,我们经常提对「人、货、场」的重构,奥莱也不例外。
人首先指的是消费者。
尽管消费者的购物需求在改变,但奥莱等于便宜的定位多年来根深蒂固。「奥莱看起来跟普通商场没区别」、「明明没有折扣,为什么还要进奥莱」是许多消费者的疑惑,这正与品牌「让销售更加接近正价店」的期待相悖。
两者的错位难免引发冲突,这时就更加考验品牌价值的塑造、产品实力以及对于渠道的把控程度。
向内,是品牌运营团队的重新搭建。
2023年时,李宁总部重点渠道负责人张巍在CCFA新消费论坛介绍,在超级奥莱项目推出后,李宁的奥莱团队由原来的8-10人,增加到全国接近200人的运营管理团队。
不难猜想,在奥莱渠道积极升级的品牌都会遇到因门店数量扩张、专业导购需求提升所带来的人力成本与能力建设等压力。
扩张不仅抬升了人力付出,还增加了组货的难度。
各种超大店面向的早已不是单一客群,不同等级、不同定位的奥莱项目需要差异化的货品组合,组货和库存管理的方法论必然同步迭代,动态调配。
以斯凯奇为例,品牌将奥莱分为常规奥莱、标准化奥莱和奥莱旗舰大店三个等级:常规基础奥莱店聚焦性价比基础消费;标准奥莱店以奥莱专供产品与精选过季货品为主,适量搭配新款;奥莱旗舰大店则承载丰富的产品矩阵,兼顾品牌展示。
除了超大店之外,多店运营也是趋势之一。
9月底,上海青浦百联奥莱迎来了二期开业,多个品牌都在此运营着两到三个门店,例如迪桑特拥有迪桑特儿童、迪桑特高尔夫店和迪桑特标准店,北面拥有走量的常规门店和黑标支线门店。
除了怎样让客源、货品组合不重叠,对于国际品牌而言,还涉及直营奥莱大店和代理商小店之间的博弈,这都需要更深的学问。
斯凯奇也一口气在武汉杉杉奥莱开出三家门店,品牌分析,武汉杉杉奥莱客流体量充足,家庭客群集中,具备多店分业态落地的基础。
「旗舰店承载全品类品牌形象展示的作用,户外精品店聚焦户外运动场景的专业需求,儿童店锚定家庭亲子消费,三者客群有交集但定位有区隔。我们通过商品端的品类区隔和门店端的差异化陈列来管理,同时利用数字化系统跟踪场内客流与销售数据,定期调整货品结构,实现同场互补。」
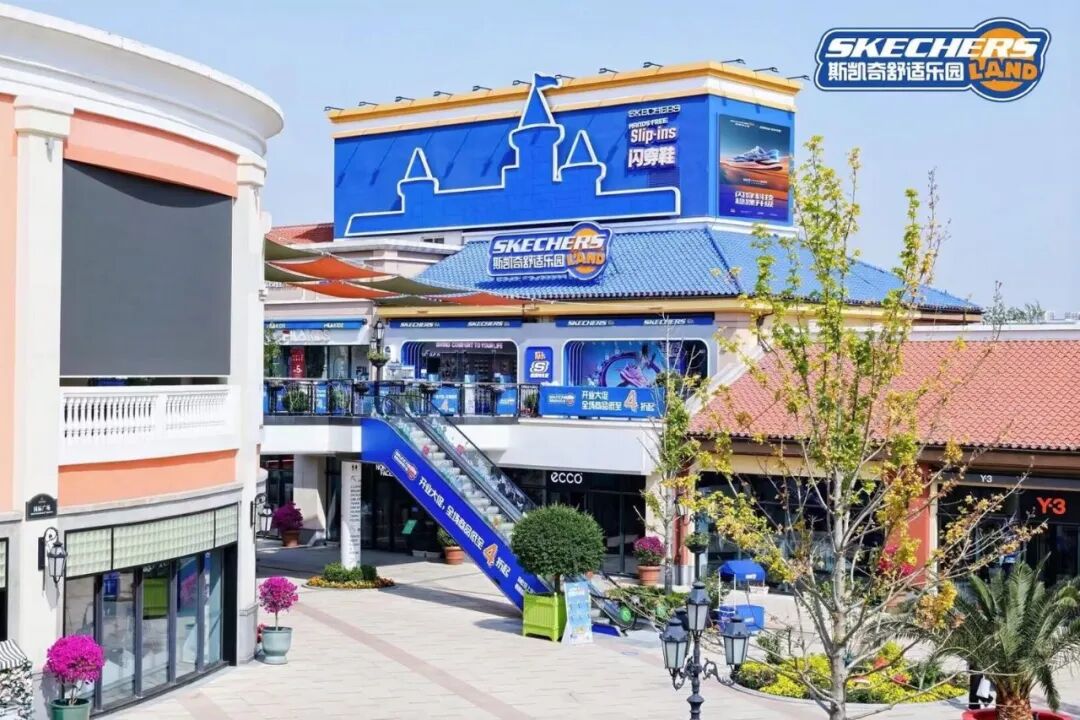
斯凯奇舒适乐园全部开在奥莱;
图源:斯凯奇舒适乐园官方
而场的发展则加深了各项挑战的难度。
超级奥莱项目扩容、数量增加已是大势所趋。拿华南地区举例,20万平米的砂之船(广州)奥莱公园和50万平米的深圳壹方购物天地将在未来两年相继开业,争先成为「华南最大」,大湾区含在建的还有20多个奥莱项目,人和货的压力还在提升。
加上渠道增速的放缓,奥莱将逐渐走进红海市场。
「奥莱的本质还是零售,依旧承压已经有点乏力的赛道,还有那么多新项目,只能想办法刺激更多消费。」有商业地产从业者曾对每日人物这样分析。
有意思的是,在渠道升级、品牌内卷已经走上台面的时候,仍有许多运动品牌对外几乎不谈奥莱策略,对内也将旗舰店和奥莱店分割管理,因奥莱产生的「折扣羞耻」或许还没褪去。
实际上,谈奥莱没有什么好羞耻的,因为今日的奥莱已非昨日。
本文转载自体育产业生态圈(ID:ECO-SPORTS),已获授权,版权归体育产业生态圈所有,未经许可不得翻译或转载。
由第一财经、第一财经商业数据中心(CBNData)联合发布的《开物·2025中国消费品牌智能创新白皮书》,现已现货发售!在喧嚣的技术浪潮之中,什么是真正可落地的智能创新?AI应该从哪里切入企业核心能力?品牌如何在不确定的环境中,构建可持续的长期竞争力?这份超13万字的深度洞察,覆盖了万级智能消费相关人群样本,携手数十位行业专家,对3000+消费品牌企业进行了系统拆解,帮助中国消费品牌在智能时代明确坐标、重构能力,实现从“开物”到“成务”的价值跃迁!

好文章,点个赞
版权提示
转载第一财经商业数据中心原创稿件,请于文首标明来源、作者,并保持文章完整性。非第一财经商业数据中心原创稿件,未经许可,任何人不得复制、转载、或以其他方式使用。如需转载或以其他方式使用稿件内容,请联系CBNData客服DD-4(微信ID:CBNDataDD4)