
注册/登录
热门搜索
消息中心
无消息通知
全部已读
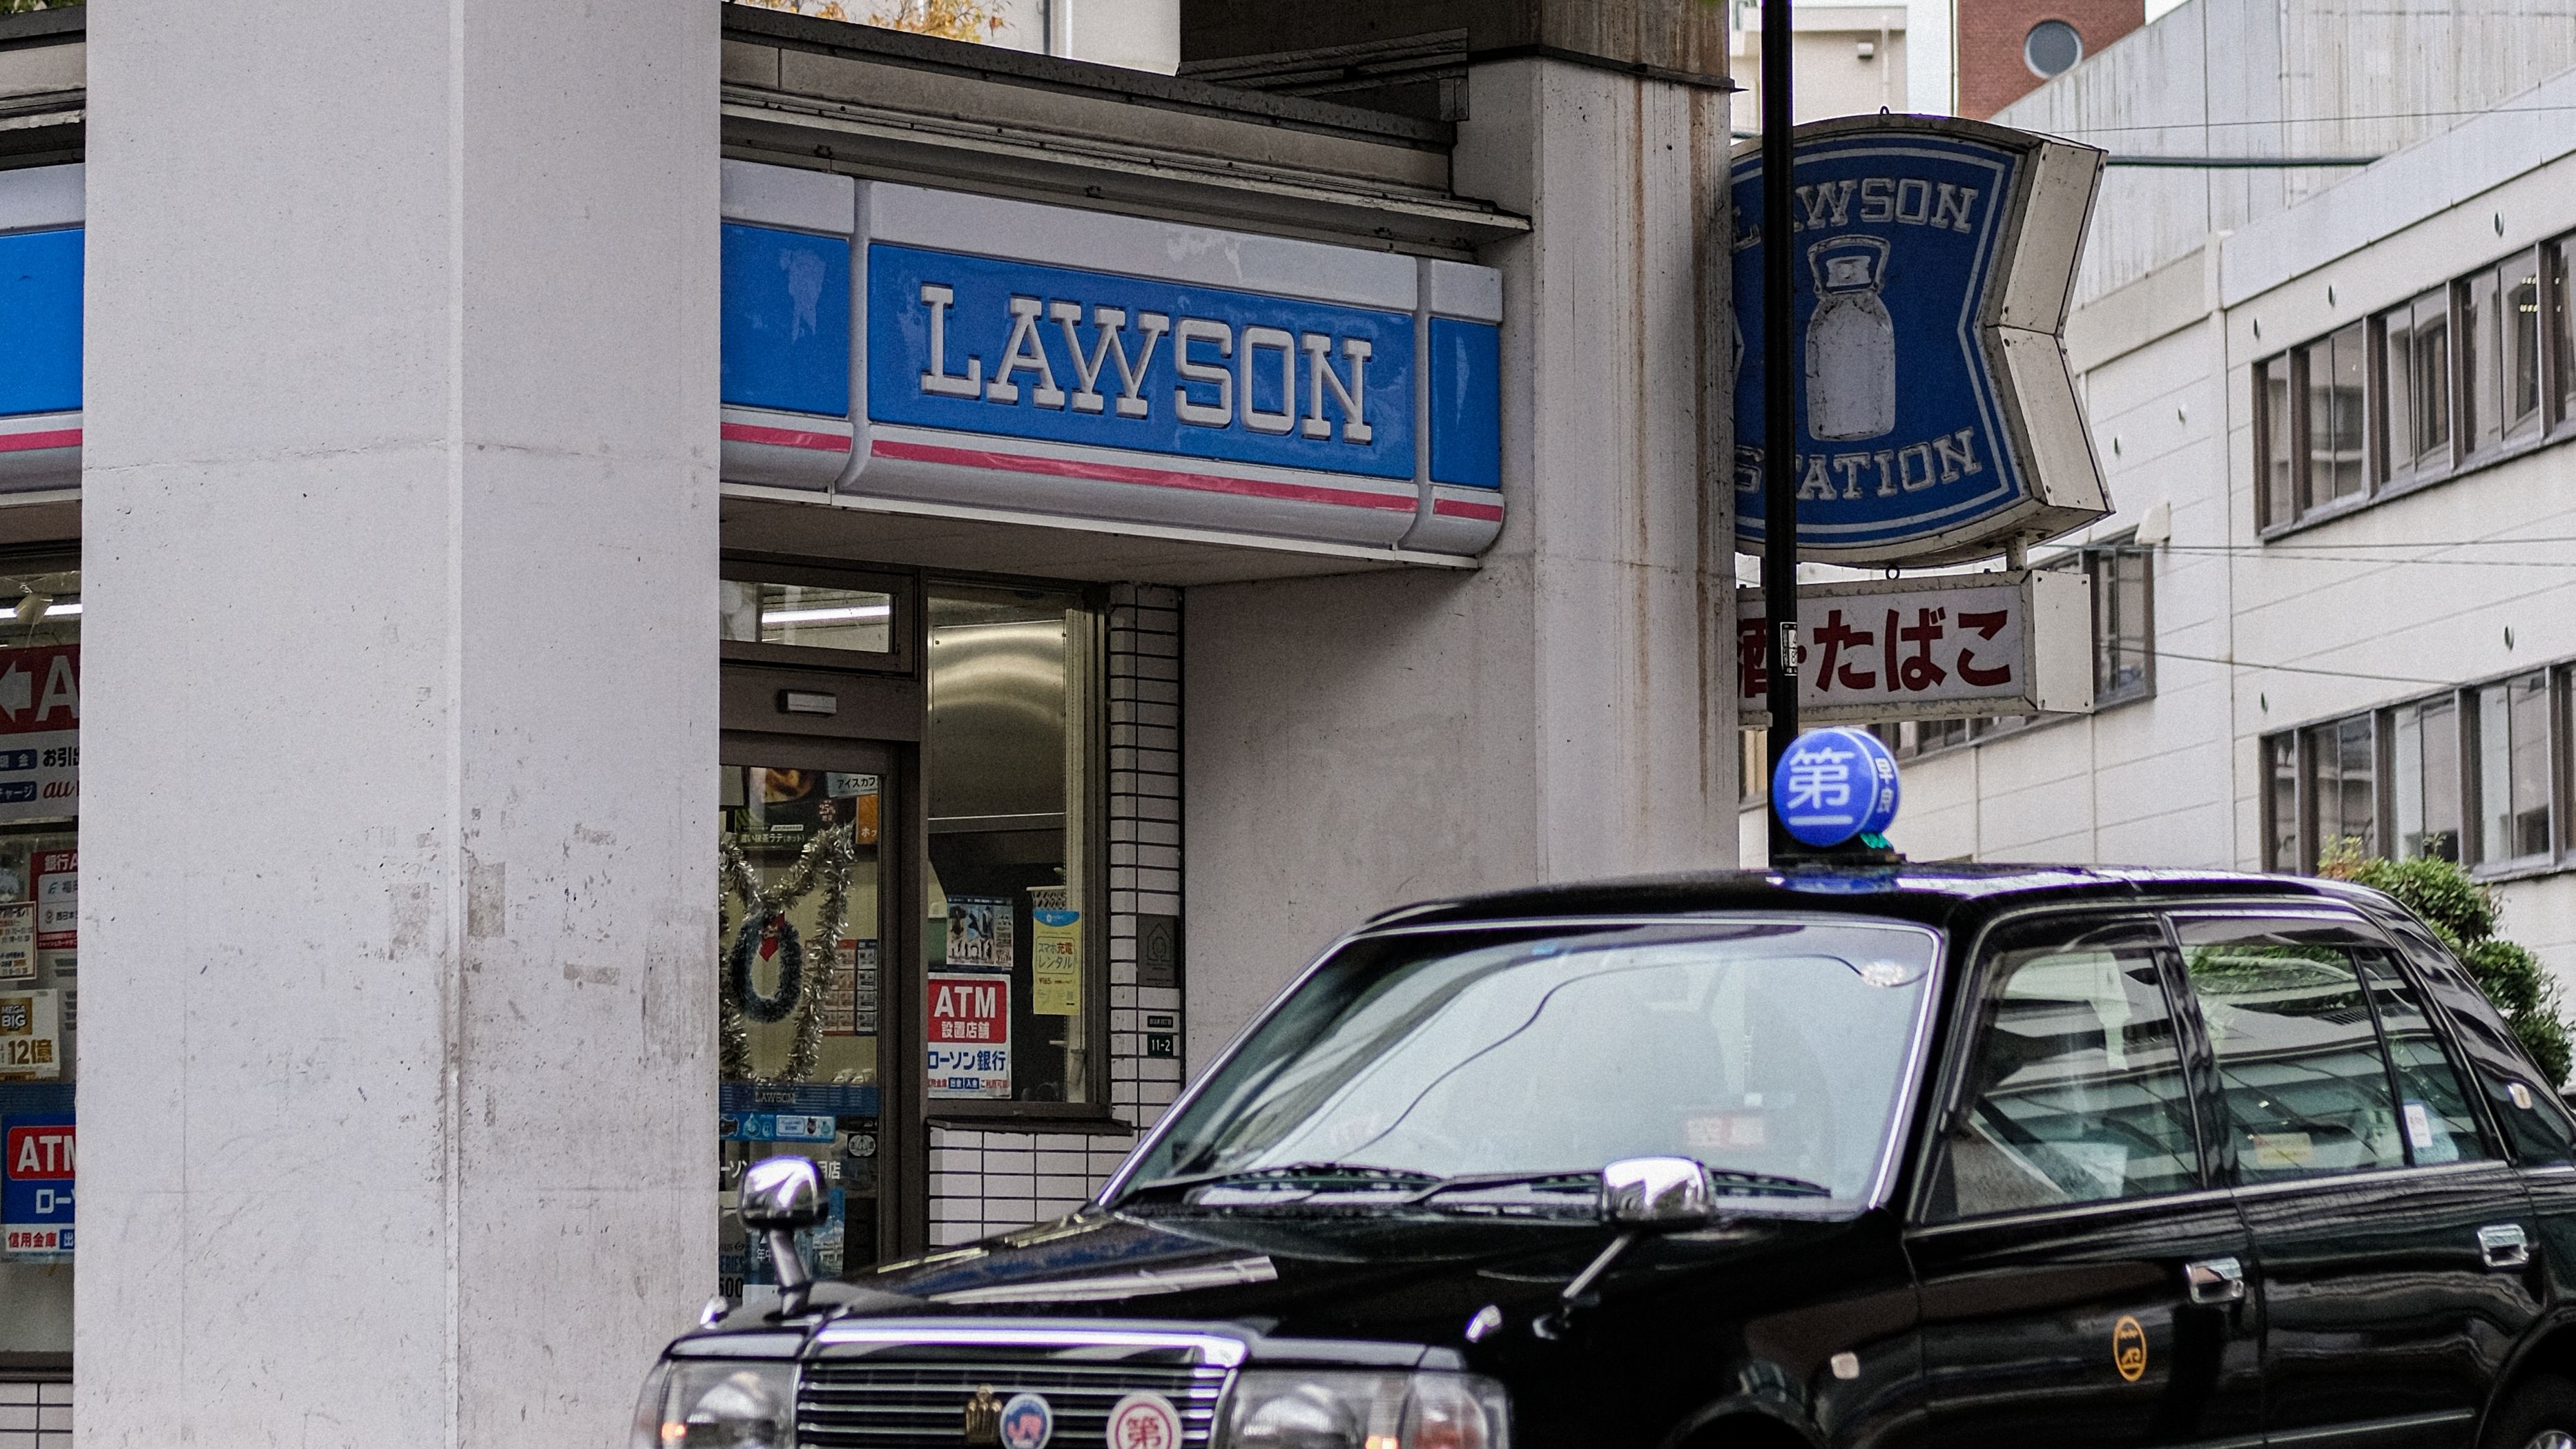
罗森卖肉、7-Eleven卖零食,真正提醒同行的,不是明天就改货架,而是先把工厂、冷链、门店密度和分钱机制一项项补齐。
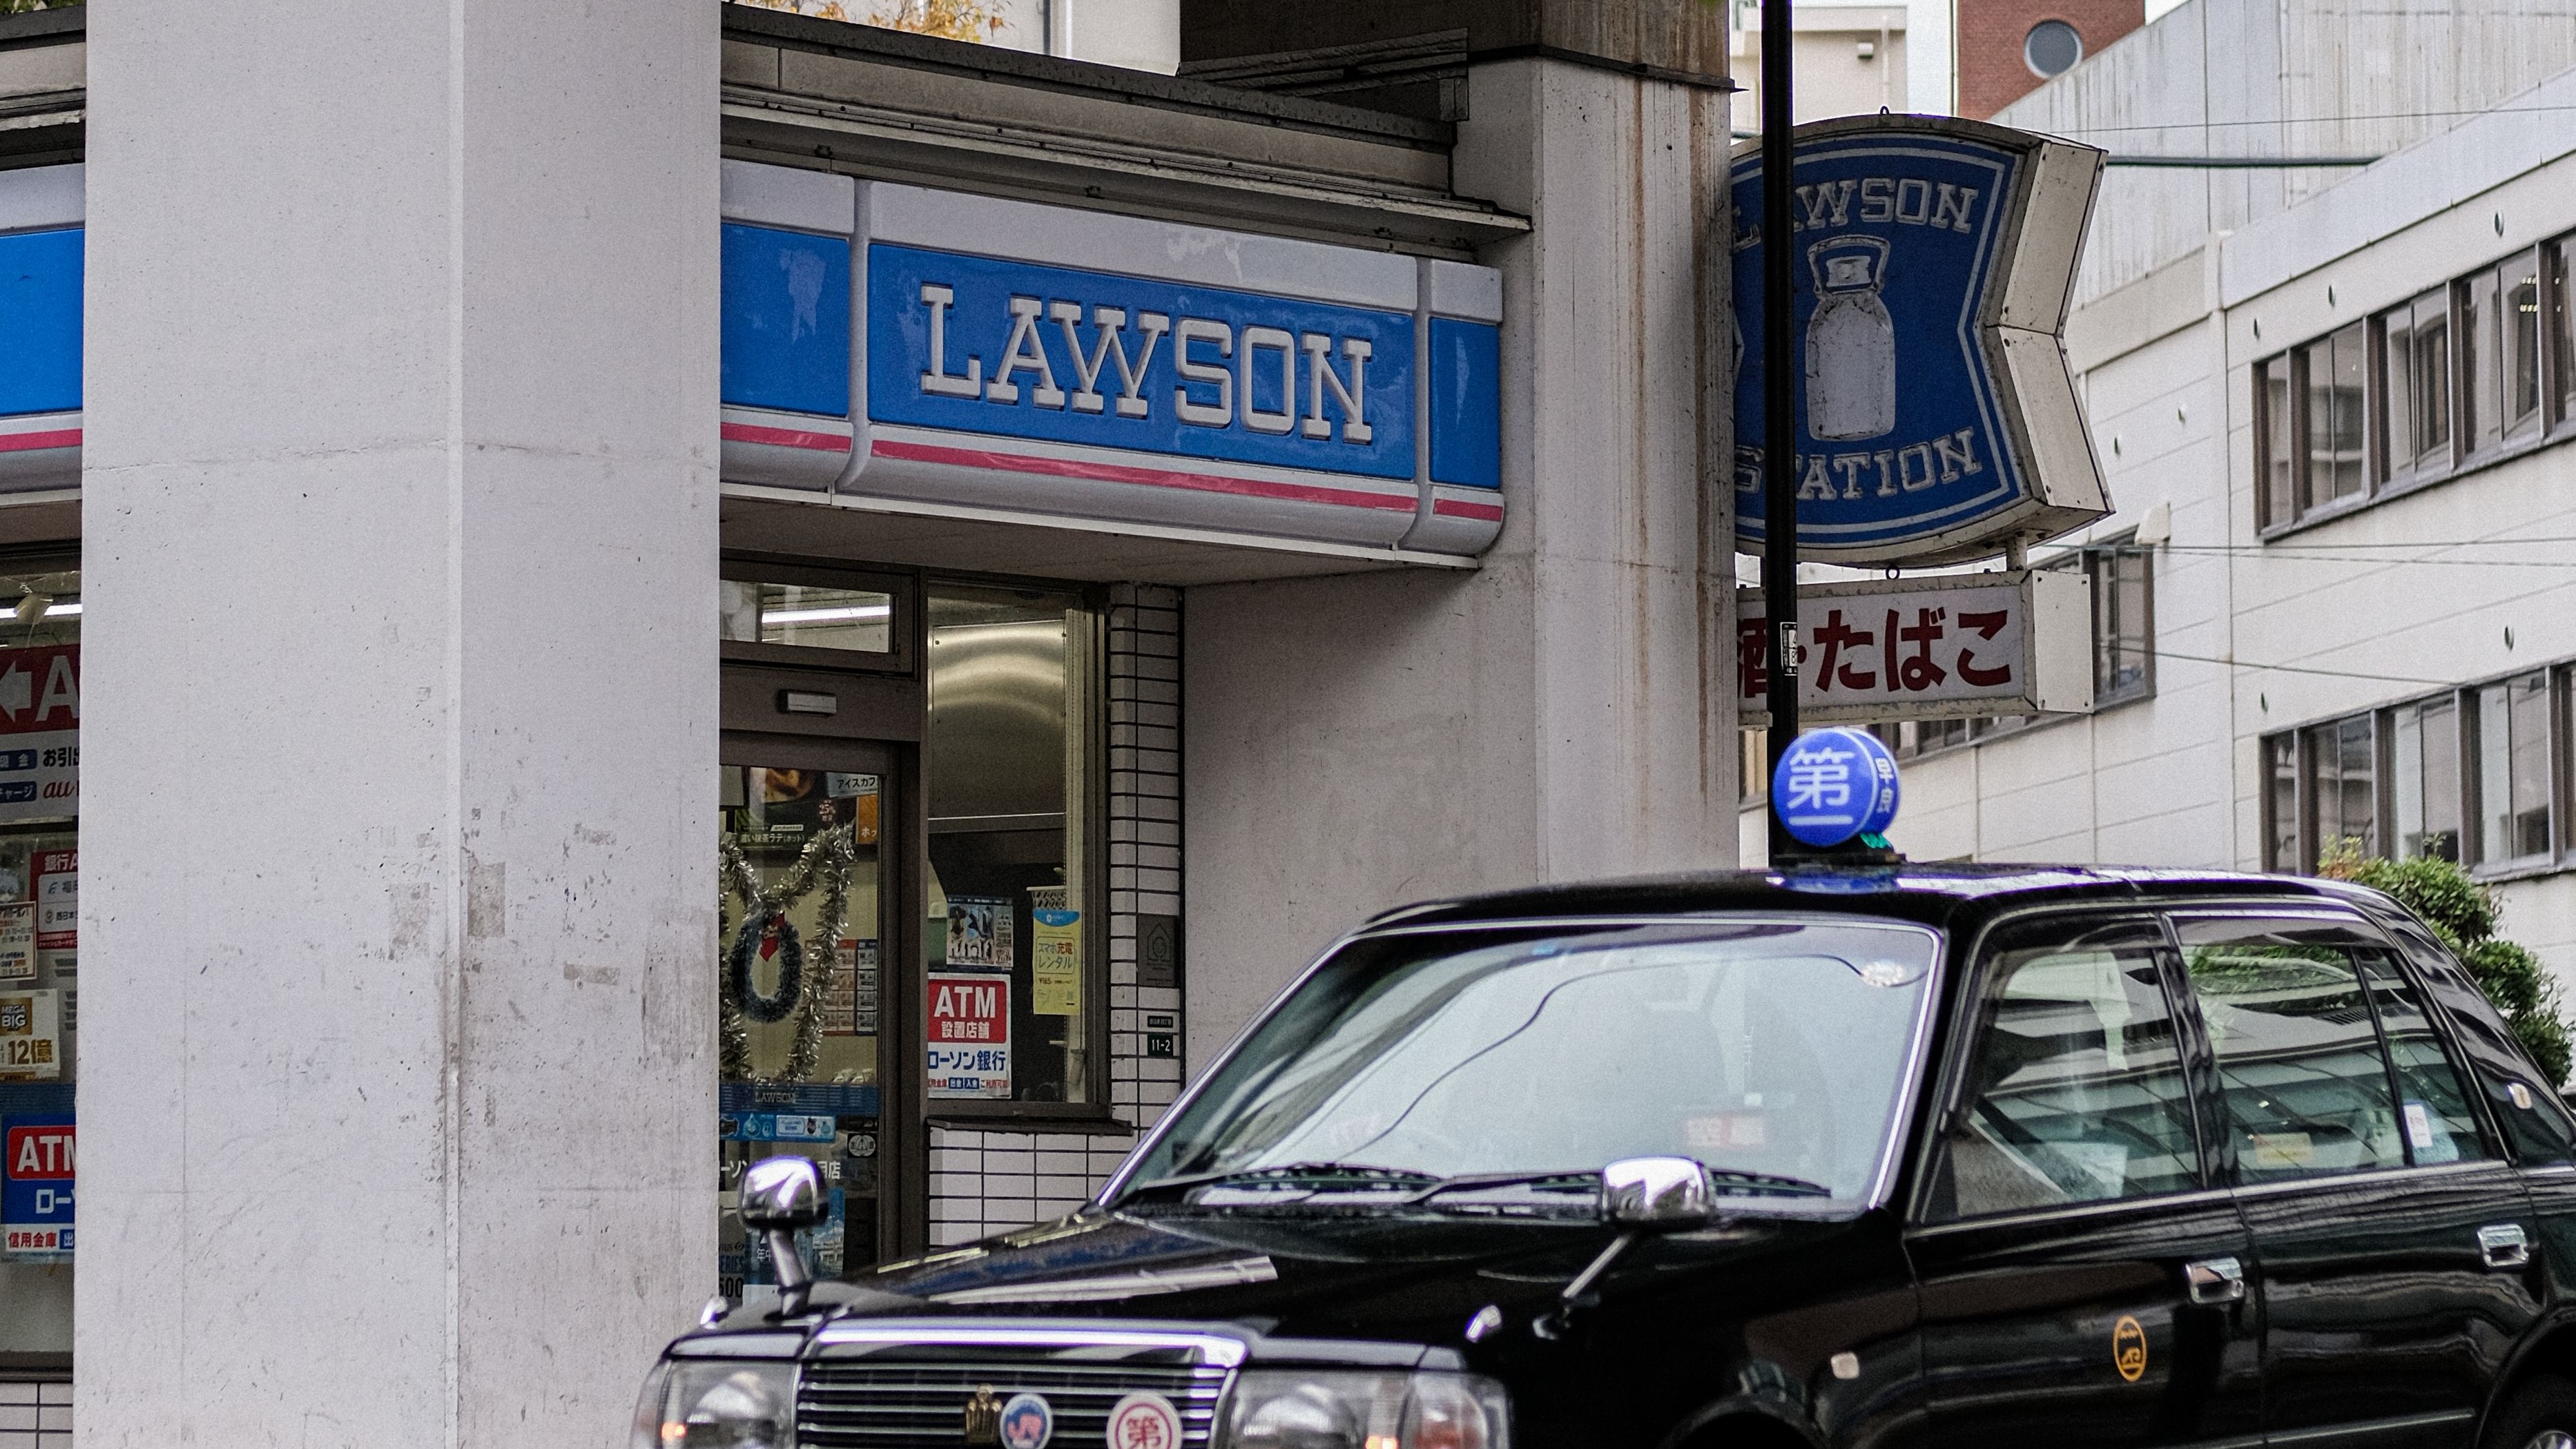
图片来源: pexels
不久前,武汉一家开了十年的中百罗森重新开业。货架上多了时令蔬菜、冷鲜猪肉、牛肉和三文鱼,冷柜里摆着气调盒装的恩施黑猪肉。门店给自己的定位是“微型菜场”。
一家由中百与罗森合作经营的便利店,开始卖猪肉了。
它不是孤例。今年7月,江苏7-ELEVEn上线“7鲜零食”;9月,全家的第六代门店,把鲜食、全时段和堂食空间重新组合。
三家日系便利店,几乎在同一年尝试调整门店经营模型。但也都指向同一个问题:当便利店的距离优势越来越难形成竞争壁垒,它还能为消费者提供什么?
背景并不难理解。中国连锁经营协会数据显示,2026年上半年,71.7%的便利店企业来客数下滑。对便利店来说,卖什么、怎么卖,以及总部和加盟商如何共同承担经营风险,正在变得比单纯增加门店数量更重要。
奇怪的是另一边:同样面对客流下滑,国内主流便利店品牌跟进的不多。
从另一个角度看,国内便利店并不缺鲜食,也不缺餐饮化尝试。真正难以复制的,是把鲜食和生鲜做成稳定的单店利润,并让总部与加盟商都愿意持续投入。
把三家这一轮的动作放在一起看,方向是一致的:都在往“吃”上走。
江苏7-ELEVEn的“7鲜零食”,卖蛋黄酥饼、薄脆、米饼,现做现卖。全家第六代店在上海试点,店里多了一间透明厨房,面现煮,饭现做,鸡排现炸,再摆上桌椅,买完可以坐下吃。中百罗森把武汉永清城一家开了十年的老店改成了“微型菜场”。
一个卖零食,一个卖热饭,一个卖肉。
为什么都要变?
过去,便利店做的是距离的生意:我离你近,所以你来我这儿。这几年,"近"还在,人却被分走了。
零食店的水和饮料比便利店便宜一两块。折扣店用自有品牌把性价比做到极致。即时零售半小时送上门,从饭菜一路送到牛奶和日用品。
货架上的标品留不住人。能切入的,是吃。先看7-Eleven。它这一步迈得最小。首批新鲜零食仅有十余款烘焙类,主打“鲜选材、鲜制作、鲜上市”。早中晚三餐的鲜食,7-Eleven本来就在卖,这回靠的是华东现成的供应链,先在江苏打磨,再往外复制。
这和7-Eleven中国董事长、总经理严茜的判断是一致的。她认为,中国外卖发达、餐饮密度高,便利店做鲜食比日本更难,定位不该是日式的主餐替代,而要走“轻量、高频、场景化”。
新鲜零食不和餐馆抢正餐,只抢正餐之间的空当。
全家走的是另一条路。2023年,全家在第五代店提出“一日五餐”,把一天拆成早餐、午餐、下午茶、晚餐和宵夜,之后又陆续做了几个餐饮子品牌。
它没有绕开正餐,而是迎了上去。便利店过去输给餐馆的,一是不够现做,二是不够便宜。所以,六代店补充了透明厨房现做,一份红烧狮子头饭售价12.8元。底气来自全家在全国布局的12个中央厨房和鲜食工厂,以及3200多家门店。
再看罗森,在鲜食上本来就重,鲜食销售占比常年在四到五成。中百罗森这一次,卖的却不是鲜食,而是生鲜,顾客买回家自己做。
按便利店的逻辑,这笔账不好算。猪肉青菜多少钱,买菜的人心里有数,又恰好是前置仓送得最多的东西。但中百仓储、中百超市在湖北做了几十年生鲜,采购、冷链和供应商有一定优势。
与其说是罗森在卖菜,不如说是中百把自己最熟的生意,装进了罗森的店里。
选哪条路,说到底取决于身后站着什么:7-Eleven有华东的供应链,全家有自己的中央厨房,罗森有中百的生鲜底子。
这些,国内便利店有没有?
国内便利店并非没有动作。
上月,唐久烘焙工厂在西安投产。工厂有五条生产线,核心设备从日本引进,最先发力的是吐司。
唐久在全国有2600多家店,面包早就卖得动,卡住它的是代工。代工厂给谁都做,几家便利店的面包可能出自同一条生产线,上新和口味都不在自己手里。
见福、新疆每日,此前也建了自己的烘焙或食品工厂。西安的每一天便利店,则成立了研发中心,把菜夹馍、红油米线做进店里的"一日五餐"。长沙的新佳宜则投钱建冷链产业园和鲜食工厂。
工厂、研发、冷链,日系有的,国内都有人在做。行业报告显示,九成便利店门店都在卖鲜食。
然而,布局不是难点,难点是,做出来以后卖得动。
鲜食不是一个品类,而是一条链。工厂要有足够多的门店来消化产能,配送车每天要跑一到两趟,门店要订得准,订多了要扔,订少了断货。链上任何一环松了,鲜食的高毛利都会被损耗吃掉。
对多数便利店来说,这条链上最脆的一环在门店,更准确地说,在总部和店主怎么分钱。
日本7-Eleven的加盟店,总部不靠卖货给店主赚钱,而是从店里卖出去的毛利中分成。这套制度也有争议:报废的损失长期主要由店主承担,总部还一度不许店主打折处理临期商品。
2009年,日本公平交易委员会认定这种做法违规,7-Eleven此后开始分担一部分报废成本。但无论如何,总部的钱来自店里卖出去的东西,而不是送进店里的东西。
反观国内很多便利店,走的是另一种模式。总部从厂家进货,再批给加盟店,赚供货差价和加盟费。货出了总部的仓库,这笔钱就挣到了,卖不卖得掉,是店主的事。
在这样的体系里,标品和鲜食的分量完全不同。一箱水放一个月也坏不了,一个饭团过了当天就得扔,扔掉的钱多半是店主自己的。
所以美宜佳最近的转向值得留意。这家有4万多家店的便利店,第一次提出不再追求规模,改为考核单店利润,和加盟店共享收益。它改的恰恰是链上最脆的那一环,总部从赚进货的钱,转向赚卖货的钱。
其实,国内便利店缺的,并不是日本的经验。饭团、便当、关东煮,货架上早就有了。
缺的是让"吃"转起来的机制:门店要密到能养活一座工厂,总部和店主的账要算到一起。前一样要靠时间和钱,后一样要动的是整个商业模式。
这也是为什么,日系已经改道,国内主流品牌却很少跟进
10月19日,国家统计局发布数据显示,2026年1—9月社会消费品零售总额370001亿元,同比增长1.1%;9月单月社会消费品零售总额42433亿元,同比增长1.1%。
从结构看,消费市场仍呈“总量增长温和、不同品类表现分化”的特征。1—9月除汽车以外的消费品零售额增长2.8%,9月单月增长3.9%,明显高于整体增速,汽车仍是拖累社零的重要因素。
按零售业态看,1-9月限额以上零售业单位中,便利店、超市零售额同比分别增长5.2%、4.1%;专业店、百货店、品牌专卖店零售额分别下降2.2%、2.9%、10.3%。
便利店的增速在涨,到店的人却在变少。两个数放在一起,才是便利店现在的真实处境。
韩国便利店行业也出现过类似的转型压力。便利店一路扩张,首尔一个路口常能看到两三家招牌。再开一家,多出来的往往不是新生意,只是把原有客流切得更碎。
据韩国行业媒体报道,2025年韩国四大便利店品牌的门店合计比前一年少了约1600家。关店的同时,一些门店换了做法:CU开了二十多家跑者店,7-Eleven的16家特色店一季度销售同比增长超过15%。
密度到了一定程度,光靠开店解决不了问题。门店得改,可改成什么样,日系三家也还没有答案。
全家的六代店,难在重。
透明厨房、现做设备、多出来的人手,每一样都是成本,价格压低了,毛利也让出一块。店开得越多,越难保证每家做出同一个味道;华东卖得好的饭,到了西南也未必有人买。眼下只开了四家,就算四家店跑通了,也不等于四百家能跑通。
还有罗森卖肉,难在损耗。生鲜比饭团更难保存,进货、冷链、定价都是另一门生意,还要和菜场、前置仓一起比价。换一家没有生鲜底子的便利店,把猪肉摆上货架,可能更多是损耗。因为缺乏成熟的采购、冷链和周转能力,新增生鲜品类大概率会带来较高损耗。
而7-Eleven的新鲜零食,难在差异。蛋黄酥、薄脆、米饼,烘焙店、社区面包房都在卖,零食店里还有更便宜的包装版。路越轻,门槛越低,跟进的人也越多。
做不出差异,又会回到拼价格的老路上。
三家都还在试,没有谁已经跑通。国内的区域差异更大,消费分层更明显,照搬哪一种店型,都是把别人没解完的题搬进自己店里。
国内更该先做的,是把自己的供应链做扎实:有没有自己的工厂和研发,冷链能不能每天把货送到店,门店够不够密,养不养得起一条生产线。
有的品牌连冷链日配都还没跑顺,谈迭代门店还太早。
唐久收回面包、新佳宜建冷链,做的就是这件事。美宜佳改考核,补的是另一半:账本不改,店主不会跟着推鲜食。
便利店的对手,已经不是隔壁那家便利店。门店数量决定一个品牌看起来有多大,供应链决定它能走多远,账本决定店主愿不愿意跟着走。
所以,罗森卖肉、7-Eleven卖零食,真正提醒同行的,不是明天就改货架,而是先把工厂、冷链、门店密度和分钱机制一项项补齐。客流不会等,窗口也不会一直开着。谁先把账算到一起,谁才有资格谈下一轮店型。(灵兽传媒原创作品)
本文转载自灵兽(ID:lingshouke),已获授权,版权归灵兽所有,未经许可不得翻译或转载。
由第一财经、第一财经商业数据中心(CBNData)联合发布的《开物·2025中国消费品牌智能创新白皮书》,现已现货发售!在喧嚣的技术浪潮之中,什么是真正可落地的智能创新?AI应该从哪里切入企业核心能力?品牌如何在不确定的环境中,构建可持续的长期竞争力?这份超13万字的深度洞察,覆盖了万级智能消费相关人群样本,携手数十位行业专家,对3000+消费品牌企业进行了系统拆解,帮助中国消费品牌在智能时代明确坐标、重构能力,实现从“开物”到“成务”的价值跃迁!

好文章,点个赞
版权提示
转载第一财经商业数据中心原创稿件,请于文首标明来源、作者,并保持文章完整性。非第一财经商业数据中心原创稿件,未经许可,任何人不得复制、转载、或以其他方式使用。如需转载或以其他方式使用稿件内容,请联系CBNData客服DD-4(微信ID:CBNDataDD4)