
注册/登录
热门搜索
消息中心
无消息通知
全部已读
长远来看,新鲜零食作为零食行业消费升级的必然趋势,其真实的市场需求毋庸置疑。
图片来源: unsplash
“一座金粒门,半城排队人。”
刚刚过去的国庆假期,“攻打金粒门”成了“吃货们”心中最热门的逛街行程之一。即便要面对2个小时以上的排队时长,甚至队伍一度从商场排进了地铁口,也难挡消费者“拼命排队,只为零食”的热情。
吸引大伙儿排队也要买的,除了金粒门“平替山姆”的标签,还有主打“看得见的新鲜、短保、少添加”的新鲜零食概念。
华创证券的调研数据显示,金粒门1-5天的短保产品SKU,占比达46.1%,贡献了超过六成销售额。1天周期的现制奶茶、3天赏味期的现烤烘焙、5天短保的辣卤,是金粒门揽客的热门产品。
在金粒门身后,一个规模上百亿的新赛道正在加速成型。
新鲜零食的增长曲线已经驶入了快车道。据《2026中国零食消费新趋势》白皮书,2020年我国新鲜零食市场规模不足50亿元,2025年已经增长至180亿元,年均复合增长率超过40%。
2026年更是新鲜零食爆发的“元年”。浙商证券研报显示,2026年新鲜零食市场规模将冲到400亿至500亿元,相当于一年翻一倍多。
在量贩零食店已经遍地开花、行业价格战打得硝烟弥漫的今天,一家主打“新鲜”概念的零食集合店,为何还能让消费者在假期甘愿付出时间成本去排队?这究竟是短暂的网红效应,还是消费需求的真实转向?
激发消费者排队热情的金粒门,是业内公认的新鲜零食赛道“领头羊”,也被称为新鲜零食的“黄埔军校”。
2015年,金粒门的前身“金栗门”在长沙街头开张,以现炒板栗为核心单品起家,创始人刘畅、陶峰都是“85后”。那时品牌的店面不大,主要靠着现炒板栗的香气招揽来往行人,起点并不算高。
2020年左右,现制茶饮和新式烘焙风起,刘畅和陶峰意识到传统炒货的天花板太低,决定跳出散装炒货单品,转型至新鲜零食赛道。
2021年,“金栗门”正式更名为“金粒门”,现烤烘焙、现卤熟食、现制茶饮等短保产品相继上架。
2023年,金粒门第一家概念大店在长沙国金街开张,结束了曾经街边小店的粗放模式,打造了明档厨房、现制柜台和沉浸式零食体验空间,金粒门在长沙迅速跻身本土零食顶流。
除了大店的空间设计相似之外,金粒门采取的“宽类窄品”选品逻辑也和山姆超市类似,在烘焙、卤味、坚果、果干、茶饮等多个细分领域中仅保留爆品。与之相伴的,是金粒门“平替山姆”“散装山姆”等标签。
华创证券2026年3月发布的调研数据显示,金粒门的门店面积约300平方米、客单价50-60元,跑得最好的门店单月流水可达400万以上,门店毛利率可达35%以上,是量贩零食店平均12-13%毛利率的近3倍。
2026年5月底,金粒门正式走出湖南落地南京,华东首店开业三天销售额即突破百万。随后,金粒门的业务版图从湖南一省迅速拓展至江苏、湖北、广东、江西、浙江等多个省份,并出现了“金粒门开到哪里,长队就排到哪里”的热闹景象。
与此同时,金粒门也收获了新鲜零食赛道首笔公开的外部产业资本入股。
公开信息显示,2026年9月20日,金粒门主体公司完成工商变更,连锁零售巨头KK集团创始人吴悦宁及KK集团运营主体广东快客电子商务有限公司成为新股东,二者各持股5%,合计拿下10%股权。
从线下门店的“长龙”到资本市场的青睐,以金粒门为代表的新鲜零食的“元年”已经到来。不过,热闹的另一头,更激烈的淘汰赛也拉开了帷幕。
金粒门的爆火并非无源之水。
过去三年,量贩零食是线下零售最猛的一阵风。鸣鸣很忙2025年全年营收661.7亿元,门店达21948家;万辰集团2025年营收514.6亿元,门店达18314家,两家合计门店超过4万家。
然而,万店狂奔之后,门店、货盘的高度重叠,却让消费者产生了审美疲劳。另外,量贩零食门店密度的饱和,也让长保标品的毛利被极度压缩。
新鲜零食的出现,更像是量贩零食风口之下的再一次“升维”。
新鲜零食保留了量贩零食“多品类集合”的优点,同时加上了“短保、健康”的新标签,量贩零食与新鲜零食并非简单的替代关系,更多是消费者食品消费结构中的互补关系。
艾媒咨询调研数据显示,消费者眼中新鲜零食相比传统长保零食的优势,首先是“配料干净”(65.1%),其次是“产品新鲜”(43.8%)和“风味口感佳”(39.0%)。而《2026中国零食消费新趋势》白皮书显示,67%的消费者愿为健康标签支付溢价。
有研报指出,新鲜零食行业规模未来有望达到500亿至1000亿元,或将形成3至5家头部品牌群雄割据的局面。
商业的本质,永远是对人性需求的精准回应,新鲜零食或许不会像量贩零食那样在几年内就跑出上万家门店,但它正处在一场关于品质、效率和创新的竞赛中,重新定义零食这门生意。
聚焦在当下的新鲜零食赛道,除了金粒门之外,几多全、一栗、蒲妈妈等品牌也在今年加快了门店扩张的步伐。
背靠臭豆腐品牌“黑色经典”的几多全是当前赛道中跑得较快的品牌。2025年3月,几多全在长沙开出首家门店,到2026年8月底全国门店数已突破200家,品牌公开的2026年拓店目标在600家以上。
据媒体报道,一栗则以沈阳为核心,正在从北方市场进军华南,以每年新增约50%门店的速度推进,2026年拓店目标是增长至200家以上。蒲妈妈从宁波起家,聚焦江浙地区,并探索出“直营专卖店+商超店中店”的双渠道并行模式,截至2026年9月,全国门店已突破189家。
如火如荼的新鲜零食赛道,还吸引了茶颜悦色、绝味食品等玩家的“扎堆”跨界。
2026年4月底,茶颜悦色把首个新鲜零食专区“吉时赏味”嵌进自驾门店;“五一”期间,绝味食品在长沙、成都双店试水新鲜零食业务。商超便利店也不甘示弱,大润发、永辉、7-Eleven、罗森等也纷纷以店中店或自有品牌切入赛道。
随着玩家的加速涌入,市面上的新鲜零食门店在选品、运营上正趋近同质化,相似的品类、包装设计甚至门店陈列正在稀释品牌差异性。
激烈角逐之下,行业新一轮的洗牌也在酝酿之中,新鲜零食能否从爆红走向长红,还是个未知数。
新鲜零食的热度毋庸置疑,但它也面临着所有新赛道都绕不开的问题——短期靠流量,长期靠什么?
损耗控制是第一个关口。大部分新鲜零食的保质期都在5天以内,部分现制产品甚至需日清,短保商品一旦卖得不够快,就会迅速转化为损耗。
东方证券研报数据显示,新鲜零食行业平均损耗率约为8%至15%,明显高于传统包装零食和量贩零食店约1%至3%的水平。
跨区域扩张的供应链挑战同样不容回避。新鲜零食的短保属性,要求生产和配送紧贴门店。品牌大规模跨区域扩张的同时,需要优化供应链供给来应对随之而来的品控挑战。
此前,金粒门的委托代工厂就曾被曝出涉嫌生产日期标签造假、车间卫生堪忧;几多全被投诉麻花产品吃出疑似塑料的异物;一栗的鲜饮产品也曾因未标注配料表和生产日期被消费者质疑。
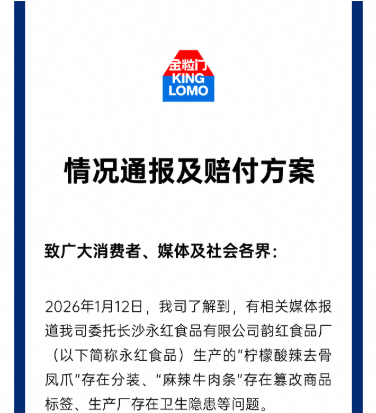
对于把“新鲜”和“短保”作为核心卖点的新鲜零食而言,食品安全不是附加能力,而是整个商业模型成立的前提。这些频发的负面案例无一不在敲响警钟:新鲜零食在效期标识和门店执行上仍有进一步规范空间。
长远来看,新鲜零食作为零食行业消费升级的必然趋势,其真实的市场需求毋庸置疑。
但当竞争进入深水区,衡量企业核心竞争力的标尺,早已不再仅仅是门店数量的表层较量,而是损耗管控、跨区域标准化供应链、以及极致品控等综合性内功的硬核比拼。
艾媒咨询发布的《2026—2027年中国新鲜零食行业发展研究报告》指出,2026年中国新鲜零食行业迈入从规模扩张向质量提升转变的关键时期,消费升级与产业变革成为行业发展主旋律。消费者健康意识持续深化,对短保、少添加、现制现售零食的需求日益增长,推动行业跳出传统低价竞争赛道,加速向品质化、差异化方向演进。
未来,谁能穿越周期、跑到最后?答案不在门店排队的长度里,而在每一块保质期只有三天的卤味背后——那条从工厂到门店、从冷链到货架的完整链条上。
本文转载自电商在线(ID:dianshangmj),已获授权,版权归电商在线所有,未经许可不得翻译或转载。
由第一财经、第一财经商业数据中心(CBNData)联合发布的《开物·2025中国消费品牌智能创新白皮书》,现已现货发售!在喧嚣的技术浪潮之中,什么是真正可落地的智能创新?AI应该从哪里切入企业核心能力?品牌如何在不确定的环境中,构建可持续的长期竞争力?这份超13万字的深度洞察,覆盖了万级智能消费相关人群样本,携手数十位行业专家,对3000+消费品牌企业进行了系统拆解,帮助中国消费品牌在智能时代明确坐标、重构能力,实现从“开物”到“成务”的价值跃迁!

好文章,点个赞
版权提示
转载第一财经商业数据中心原创稿件,请于文首标明来源、作者,并保持文章完整性。非第一财经商业数据中心原创稿件,未经许可,任何人不得复制、转载、或以其他方式使用。如需转载或以其他方式使用稿件内容,请联系CBNData客服DD-4(微信ID:CBNDataDD4)